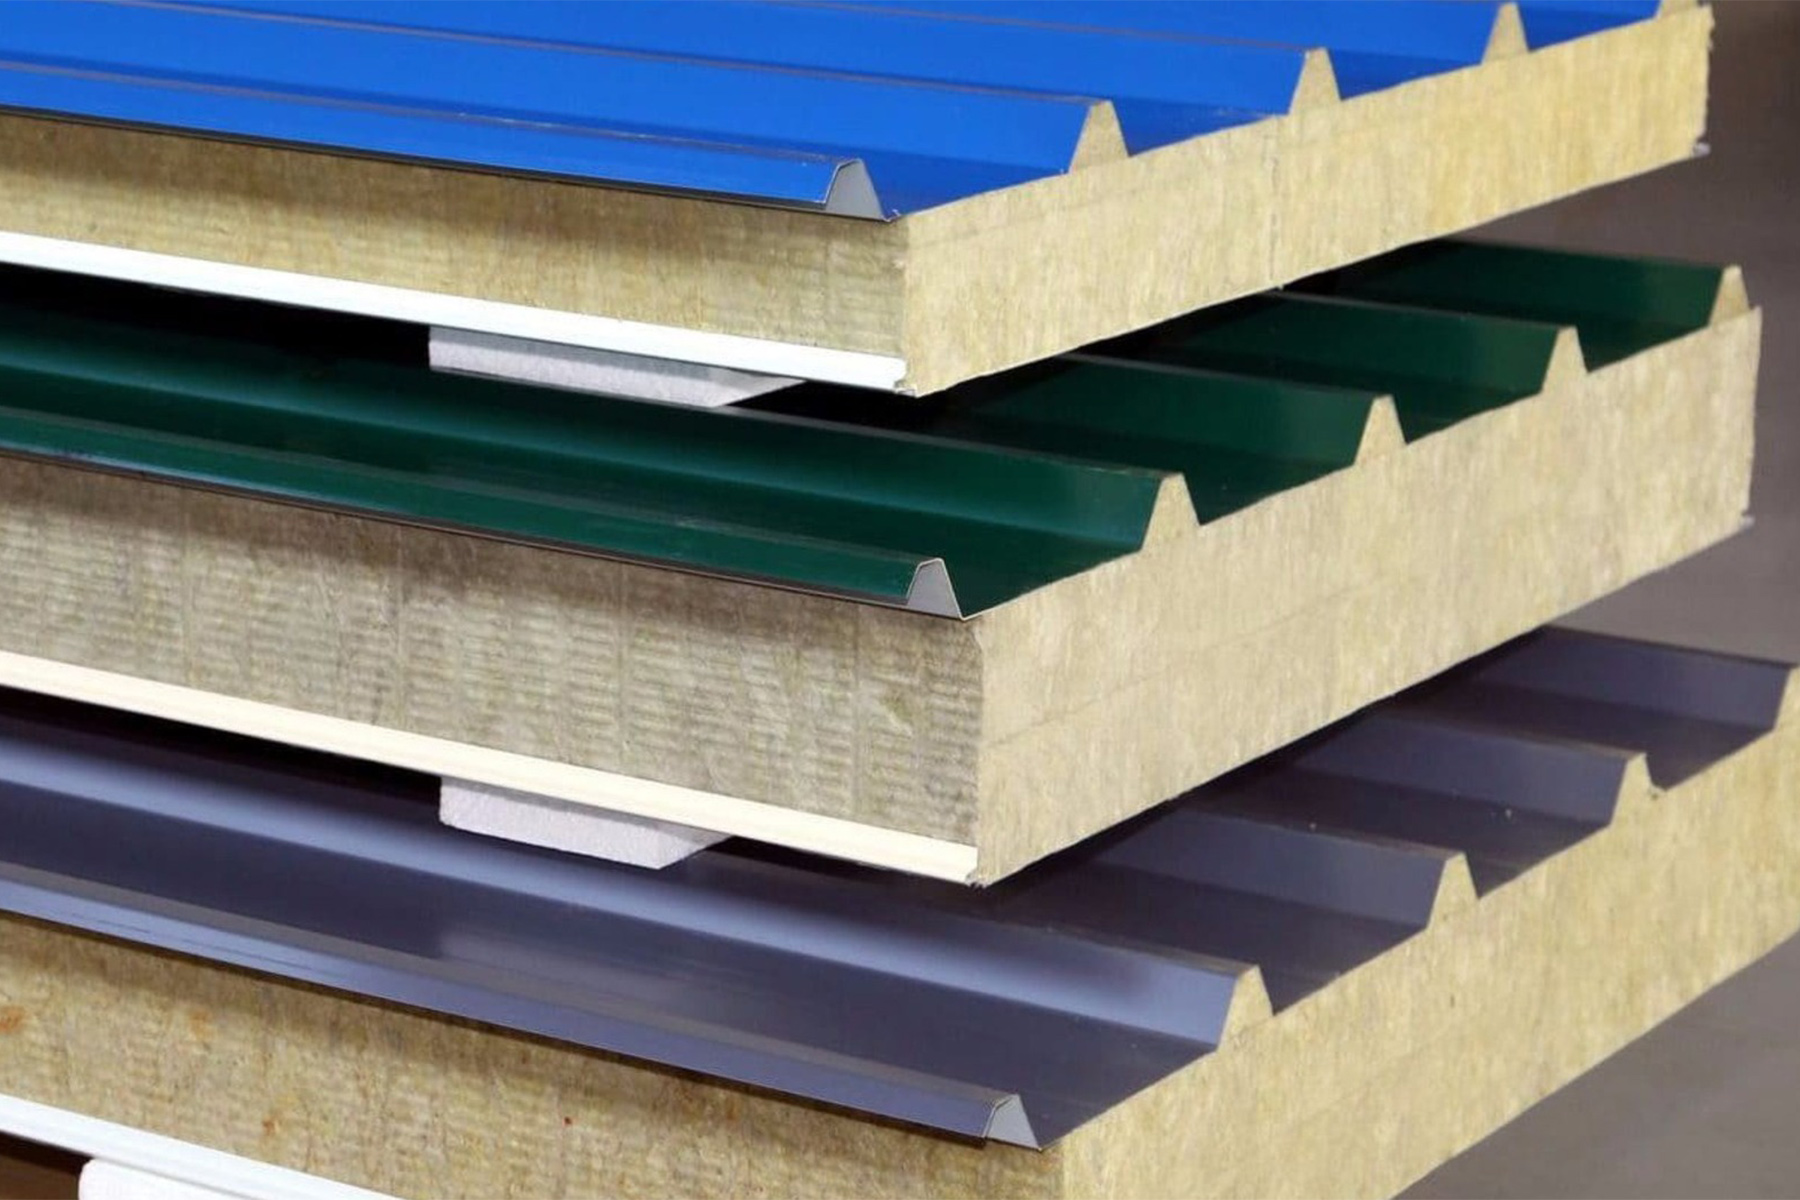
جلسه معارفه شرکت سازه پوشش ماموت (سهامی عام) با نماد معاملاتی «فِساپ» بهمنظور معرفی پتانسیلها، تشریح وضعیت عملیاتی و مالی، بررسی اهداف توسعهای، واکاوی امیدنامه و ارائه گزارش ارزشگذاری، عصر امروز یکشنبه ۱۲ مهرماه ۱۴۰۵ با حضور مدیران ارشد شرکت، تحلیلگران و فعالان بازار سرمایه، ارزشگذاران و اصحاب رسانه در محل سالن اجتماعات شرکت بورس اوراق بهادار تهران برگزار شد.
تحلیل ساختار بهای تمامشده و جهش درآمدهای عملیاتی
در ادامه جلسه، صادق فلاحنژاد، معاون مالی شرکت سازه پوشش ماموت به تشریح جزئیات عملکرد مالی، ساختار هزینهها و آنالیز بهای تمامشده پرداخت و گفت:
«اضافه شدن خطوط تولید ساندویچپانل، جهش خیرهکنندهای در ارقام بنیادی شرکت رقم زد؛ بهطوریکه درآمدهای عملیاتی از ۳۹۶ میلیارد تومان در سال ۱۴۰۲ به حوالی ۵ همت در سال ۱۴۰۴ رسید؛ رشد ۱۲.۶ برابری. همچنین سود خالص شرکت از ۳۴ میلیارد تومان در سال ۱۴۰۲ به ۳۳۱ میلیارد تومان در سال ۱۴۰۳ رسید و تنها طی یک سال پس از راهاندازی این خطوط، سود خالص ۱۰ برابر شد و نهایتاً در سال ۱۴۰۴ به حوالی ۵۰۰ میلیارد تومان سود خالص دست یافتیم. در بودجه عملیاتی نیز برای دوره جاری هدفگذاری سود ۱.۵ همتی داریم؛ رشد ۳ برابری سود خالص.»
ترکیب هزینهها و مصرف مواد اولیه
وی درباره ترکیب هزینهها و مصرف مواد اولیه توضیح داد:
«بخش عمده بهای تمامشده به تأمین مواد اولیه اختصاص دارد. ورق و آهنآلات اصلیترین ماده مصرفی است که در نیمه نخست ۱۴۰۵ بیش از ۲۱.۶ میلیون کیلوگرم به ارزش بالغ بر ۲ هزار میلیارد تومان مصرف شده و متوسط نرخ خرید آن با رشد ۶۰ درصدی از ۵۷ هزار تومان به ۹۲.۵ هزار تومان رسیده است. پس از آن، مواد شیمیایی با مصرف ۲.۱۶ میلیون کیلوگرم به ارزش ۱,۱۶۲ میلیارد تومان و سپس رنگ و هاردنر و فلزات متعلقه قرار دارند. خوشبختانه با مدیریت زنجیره تأمین، در بهار دوره جاری رشد بهای تمامشده همسطح تورم در محدوده ۸۶ درصد کنترل شده، درحالیکه درآمدها رشد ۹۵ درصدی را تجربه کرده است.»
مکانیسم فروش و حاشیه سود محصولات
فلاحنژاد با اشاره به مکانیسم فروش و ترازنامه شرکت افزود:
«در صنعتی که فِساپ فعالیت میکند هیچگونه قیمتگذاری دستوری حاکم نیست و نرخگذاری بر اساس شرایط روز بازار انجام میشود. بر اساس صورتهای مالی بهار ۱۴۰۵، حاشیه سود ناخالص کانکس ۳۲ درصد، اسکلت فلزی ۱۹ درصد و ساندویچپانل ۱۸ درصد به ثبت رسیده است.
همچنین میانگین نرخ فروش ساندویچپانل در نیمه نخست ۱۴۰۵ با رشد ۱۷۲ درصدی نسبت به دوره مشابه، به بیش از ۳.۲ میلیون تومان در هر مترمربع ارتقا یافته است. در گزارش شهریورماه نیز درآمد تجمیعی به ۵ همت رسید که نسبت به دوره مشابه با ۱.۹ همت، رشد ۱۶۰ درصدی را نشان میدهد.»
رشد سودآوری و وضعیت مالی فِساپ
معاون مالی فِساپ در پایان خاطرنشان کرد:
«در بهار ۱۴۰۵ سود ناخالص با جهش ۱۴۳ درصدی به ۲۷۹ میلیارد تومان رسید که معادل ۳۴ درصد کل سود ناخالص سال قبل است. سود عملیاتی نیز با رشد ۱۶۶ درصدی به ۲۰۸ میلیارد تومان و حاشیه سود عملیاتی از ۱۱ درصد به ۱۵ درصد افزایش یافت.
همچنین شرکت با سرمایه ۷۳۷ میلیارد تومانی، سود ۱۶۷ ریالی برای هر سهم در بهار محقق کرد. فِساپ از استحکام مالی فوقالعادهای برخوردار است؛ سرمایه در گردش مثبت ۳۸۰ میلیارد تومان است، مجموع بدهیهای ۳.۳ همتی با داراییهای جاری ۳.۳۸ همتی پوشش کامل دارد و رشد ۱۹۸ درصدی جریانات نقد عملیاتی، گواهی روشن بر کیفیت ممتاز سودآوری شرکت است.»