عصر یکشنبه ۱۲ مهر ۱۴۰۵، نشست معارفه شرکت سازه پوشش ماموت با حضور مدیران ارشد گروه صنعتی ماموت، فعالان و تحلیلگران بازار سرمایه، سهامداران و اهالی رسانه برگزار شد. در این نشست، ضمن معرفی عرضه اولیه «فِساپ»، آخرین عملکرد، دستاوردها و چشماندازهای شرکت تشریح شد و مدیران سازه پوشش ماموت به پرسشهای خبرنگاران و فعالان بازار سرمایه پاسخ دادند.
مسیر توسعه 35 ساله ماموت؛ از تولید ساندویچ پانل تا خانه هوشمند
در ابتدای این مراسم، محمد مومنی، مدیرعامل گروه صنعتی ماموت، به تشریح مسیر توسعه این مجموعه طی سه دهه گذشته پرداخت؛ مسیری که از دوران سازندگی و تولید ساندویچ پانل آغاز شد و امروز با ورود نخستین شرکت گروه ماموت به بازار سرمایه، وارد مرحله تازهای شده است.
مومنی با اشاره به گستردگی فعالیتهای گروه ماموت عنوان کرد که محصولات و خدمات این مجموعه امروز به شکل مستقیم و غیرمستقیم در بخشهای مختلف زندگی روزمره حضور دارند؛ از نقش محصولات سازه پوشش ماموت در پروژههای بزرگی مانند نیروگاههای پارس جنوبی گرفته تا حضور گروه در کسبوکارهای دیجیتال و هوشمند نظیر «ازکی»، «دکتر تو» و «خودرو۴۵». به گفته او، مشتریمداری یکی از ارزشهای محوری ماموت است و این رویکرد زمینه دستیابی مجموعه به استانداردهای بالای بینالمللی را فراهم کرده است.
مدیرعامل گروه ماموت در ادامه، ورود سازه پوشش ماموت به بورس را بخشی از راهبرد توسعه بخش خصوصی در شرایط دشوار و پرابهام اقتصادی دانست و تأکید کرد که ادامه سرمایهگذاری صنعتی در چنین فضایی، بیانگر نگاه بلندمدت این گروه به آینده تولید و اقتصاد کشور است.
به گفته مومنی، «فِساپ» نخستین شرکت گروه ماموت است که برای ورود به بازار سرمایه انتخاب شده و این انتخاب صرفاً بر مبنای شاخصهای مالی صورت نگرفته است. گروه ماموت با بهرهگیری از شرکت مشاوره مدیریت «Mindset»، میزان آمادگی شرکتهای زیرمجموعه برای ورود به بورس را بر اساس هشت متغیر کلیدی ارزیابی میکند و شرکتهایی که امتیاز مجموع آنها از ۷۰ درصد فراتر رود، امکان ورود به بازار سرمایه را خواهند داشت.
این هشت محور شامل عملکرد مالی، پایداری درآمد، ظرفیت رشد، قدرت رقابتی، میزان وابستگی به مشتریان و تأمینکنندگان کلیدی، رضایت مشتری، توان ایجاد جریان نقد و استقلال کسبوکار از مؤسسان است. مومنی اعلام کرد که سازه پوشش ماموت در این ارزیابی، بالاترین امتیاز خود را در حوزه «ظرفیت رشد» به دست آورده است.
او همچنین جدایی مالکیت از مدیریت، تشکیل کمیتههای تخصصی و پایش مستمر عملکرد شرکتها را از مهمترین اقدامات گروه ماموت در حوزه حاکمیت شرکتی برشمرد و تأکید کرد که با ورود فِساپ به بورس، دامنه پاسخگویی مجموعه از سهامداران عمده فراتر خواهد رفت و گروه ماموت در برابر جامعه گستردهتری از سهامداران و سرمایهگذاران مسئول خواهد بود.
فِساپ؛ نتیجه همافزایی و رشد پایدار در گروه ماموت
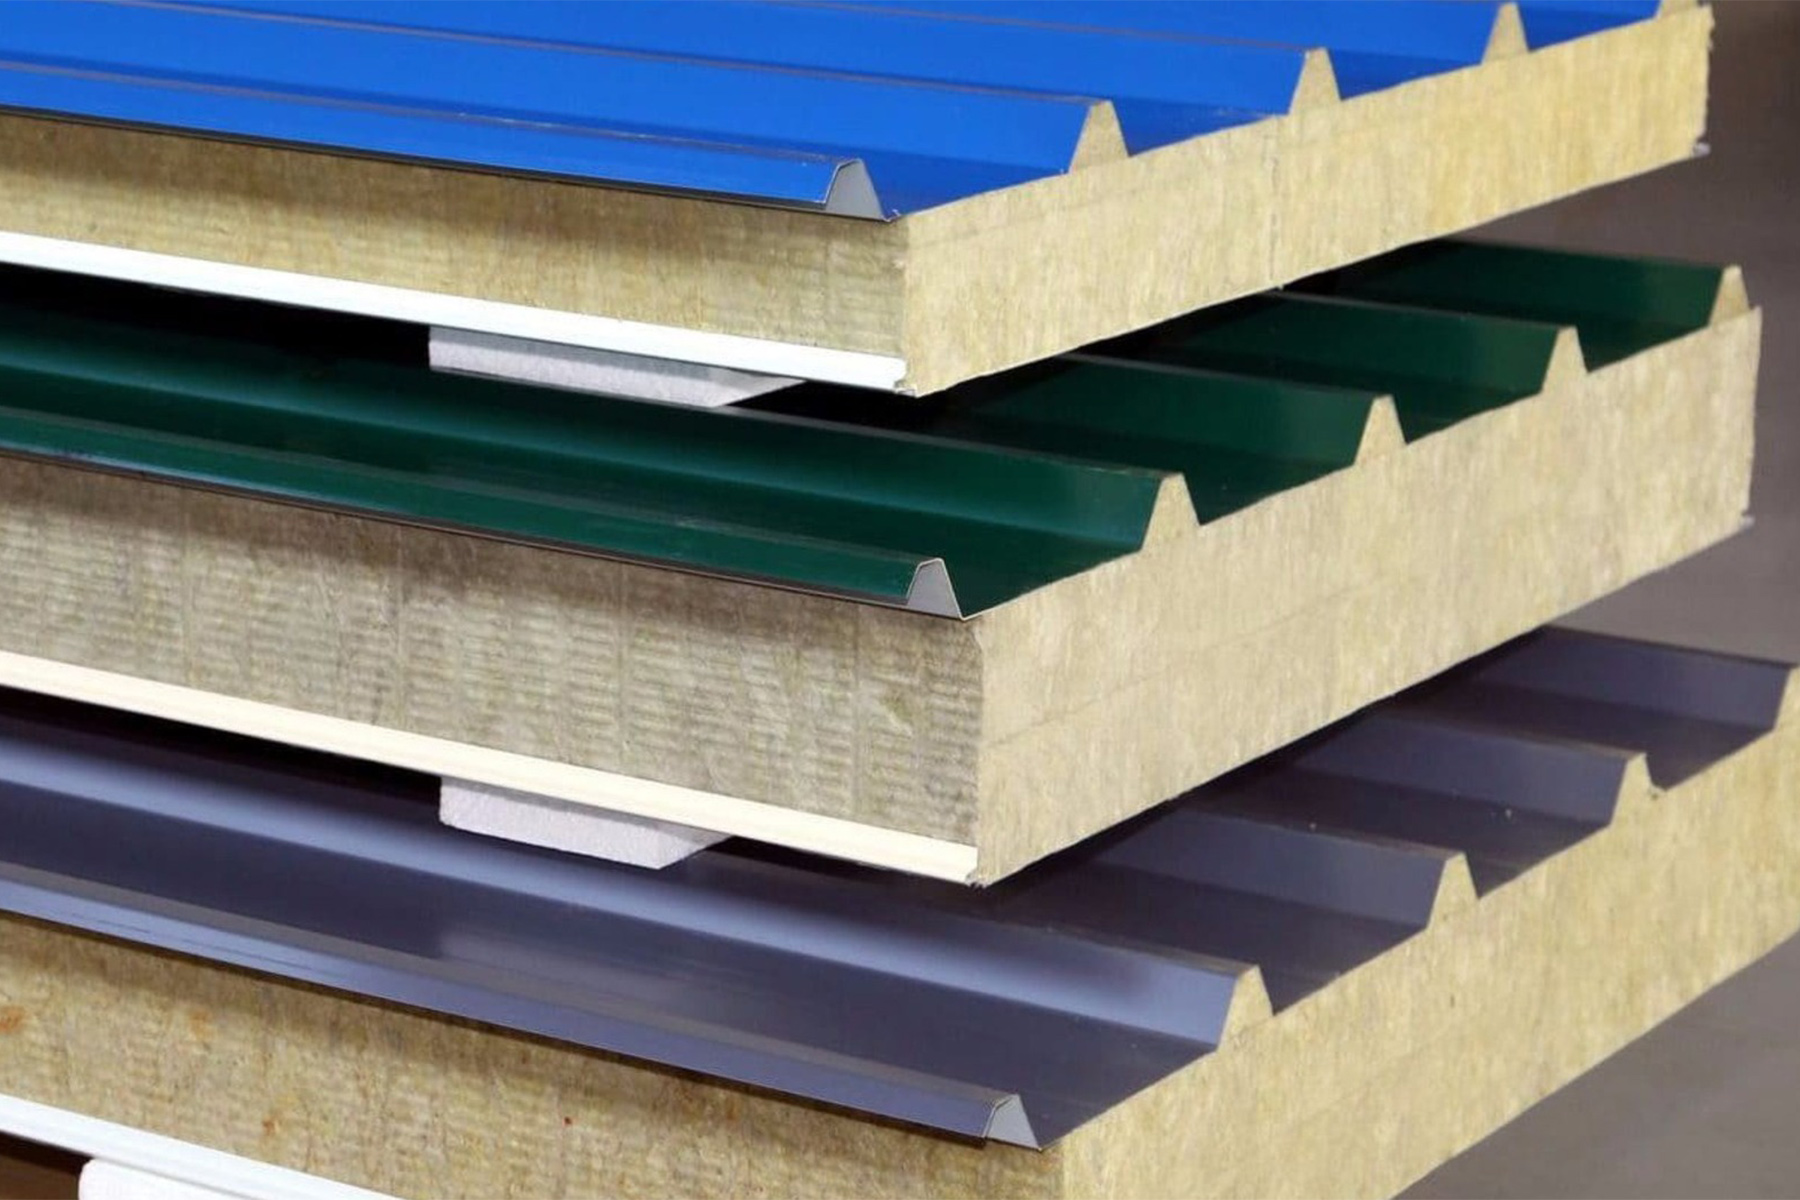
در ادامه نشست، نعمتالله تسلیمی، مدیرعامل شرکت سازه پوشش ماموت، به تشریح مسیر توسعه فعالیتها و برنامههای آینده «فِساپ» پرداخت. به گفته او، این شرکت که فعالیت خود را در حوزه سازههای فولادی و ساندویچ پانل دنبال میکرد، در سال ۱۴۰۲ و با هدف ایجاد همافزایی بیشتر میان کسبوکارهای گروه ماموت، از «سازه سوله ماموت» به «سازه پوشش ماموت» تغییر نام داد.
سازه پوشش ماموت در حال حاضر از ظرفیت تولید سالانه ۶ میلیون مترمربع ساندویچ پانل برخوردار است و حدود ۲۷ درصد از این بازار را در اختیار دارد. با این حال، استراتژی شرکت در سالهای اخیر تنها بر توسعه بازار محصولات موجود متمرکز نبوده و فِساپ تلاش کرده با شناسایی نیازهای جدید، سبد محصولات خود را نیز گسترش دهد.
تسلیمی با اشاره به انجام حدود ۶ ماه تحقیقات بازار در سال ۱۴۰۴ عنوان کرد که نتیجه این مطالعات، ورود شرکت به حوزه تولید محصولات تخصصی و کانکسهای متناسب با نیاز صنایع و زیرساختهای مختلف بوده است. پست برق سیار، آبشیرینکن سیار، درمانگاه سیار، کانکسهای فروشگاهی، نیروگاه برق سیار و دیتاسنتر سیار از جمله محصولاتی هستند که در این مسیر توسعه یافتهاند. به گفته مدیرعامل فِساپ، این شرکت همچنین موفق شده نخستین ساختمان پیشساخته سهطبقه به مساحت هزار مترمربع را ظرف سه ماه احداث کند و از سال ۱۴۰۳ نیز ورود به پروژههای EPC را در دستور کار قرار داده است.
گسترش بازارهای صادراتی نیز یکی از محورهای اصلی برنامه توسعه فِساپ است. این شرکت در حال حاضر در بازارهایی مانند افغانستان، عراق و ارمنستان حضور دارد و تا زمان برگزاری نشست، حدود ۵.۵۳ میلیون دلار فروش صادراتی ثبت کرده است؛ رقمی که به گفته مدیرعامل شرکت، نزدیک به ۲۰ درصد از کل فروش فِساپ را تشکیل میدهد.
تسلیمی، روسیه را نیز یکی از بازارهای بالقوه محصولات تخصصی شرکت عنوان کرد و گفت محصولاتی مانند سرویسهای بهداشتی سیار و دیگر سازههای پیشساخته میتوانند ظرفیت مناسبی برای فروش در این کشور داشته باشند. فِساپ هدفگذاری کرده است سهم صادرات از کل فروش خود را تا سال ۱۴۰۹ به ۴۰ درصد افزایش دهد و در همین افق زمانی، به جایگاه نخست سازههای صنعتی نوین در ایران و کشورهای همسایه دست پیدا کند.
مدیرعامل سازه پوشش ماموت همچنین با اشاره به رشد فروش شرکت اعلام کرد که فروش فِساپ از ۳۳۷ میلیارد تومان در سال گذشته به ۷۳۷ میلیارد تومان در دوره فعلی رسیده است. این شرکت در برنامه بلندمدت خود تا سال ۱۴۰۹، علاوه بر رشد فروش و توسعه صادرات، افزایش حاشیه سود ناخالص، عملیاتی و خالص را نیز در دستور کار قرار داده است.
رشد فروش و سودآوری فِساپ؛ افق ۱۴۰۹
در بخش دیگری از این نشست، صادق فلاحنژاد، معاون مالی شرکت سازه پوشش ماموت، به تشریح عملکرد مالی، روند رشد فروش و برنامههای آتی «فِساپ» پرداخت. به گفته او، سرمایه شرکت پس از افزایش سرمایه انجامشده در سال جاری به ۷۳۷ میلیارد تومان رسیده و در حال حاضر شامل ۷ میلیارد و ۳۷۰ میلیون سهم است.
روند فروش فِساپ در سالهای اخیر رشد قابلتوجهی داشته است؛ بهطوریکه فروش شرکت از حدود ۱۴۰ میلیارد تومان در سال ۱۴۰۰ به ۳ هزار و ۲۸۰ میلیارد تومان در سال ۱۴۰۳ و ۴ هزار و ۹۳۰ میلیارد تومان در سال ۱۴۰۴ رسیده است. بر اساس برنامه اعلامشده، شرکت برای سال ۱۴۰۵ فروش حدود ۱۴ هزار و ۷۰۰ میلیارد تومانی را هدفگذاری کرده است.
همزمان با رشد درآمدها، حاشیه سود شرکت نیز بهبود قابلتوجهی را تجربه کرده است. حاشیه سود ناخالص فِساپ در سال ۱۴۰۴ به ۱۶.۶ درصد رسیده و حاشیه سود عملیاتی که در سال ۱۴۰۰ حدود ۴ درصد بود، در سال ۱۴۰۴ به ۱۲.۴ درصد افزایش یافته است. حاشیه سود خالص نیز از ۱.۱ درصد در سال ۱۴۰۳ به حدود ۱۰ درصد در سال ۱۴۰۴ رسیده است.
برنامه توسعه شرکت برای سالهای آینده نیز بر رشد همزمان فروش و سودآوری متمرکز است. در بخش ساندویچ پانل، فروش ۱۰.۶ همتی برای سال جاری پیشبینی شده که بر اساس برآوردهای شرکت میتواند تا سال ۱۴۰۹ به ۴۳.۲ همت برسد. در بخش کانکس نیز فروش ۱.۴ همتی در سال ۱۴۰۵ هدفگذاری شده و انتظار میرود این رقم تا سال ۱۴۰۹ به بیش از ۸.۲ همت افزایش پیدا کند.
فِساپ همچنین قصد دارد تا سال ۱۴۰۹ حاشیه سود ناخالص خود را از ۱۶.۶ درصد به ۲۱.۷ درصد، حاشیه سود عملیاتی را از ۱۲.۴ درصد به ۱۷.۹ درصد و حاشیه سود خالص را از ۱۰ درصد به ۱۳.۷ درصد افزایش دهد؛ اهدافی که در صورت تحقق، میتواند به بهبود قابلتوجه کیفیت سودآوری شرکت در کنار رشد مقیاس فروش منجر شود.
در ادامه این نشست اعلام شد که ارزشگذاری فِساپ حدود ۳.۸ همت انجام شده و قیمت هر سهم توسط ارزشگذار ۵,۱۷۸ ریال تعیین شده است.
استراتژی فِساپ برای توسعه بازار و افزایش وفاداری مشتری
احمد نظری مهرابی، عضو هیئتمدیره سازه پوشش ماموت، در ادامه نشست به تشریح استراتژی توسعه بازار «فِساپ» پرداخت. به گفته او، اتکای صرف به تقاضای موجود میتواند شرکتهای صنعتی را وارد رقابت قیمتی کرده و در نهایت به کاهش حاشیه سود منجر شود؛ از همین رو، فِساپ تلاش میکند با توسعه محصولات جدید و شناسایی نیازهای تازه، بهجای رقابت صرف بر سر بازار موجود، تقاضای جدید ایجاد کند.
او تحقیقات بازار، تنوعبخشی به سبد محصولات، توسعه کانالهای فروش داخلی و بینالمللی، بهبود شرایط پرداخت و ارتقای فرآیند فروش را از مهمترین اجزای برنامه رشد شرکت عنوان کرد؛ اقداماتی که با هدف افزایش سهم بازار و تقویت مزیت رقابتی فِساپ دنبال میشوند.
نظری مهرابی همچنین بر اهمیت خدمات مکمل و بهبود تجربه مشتری تأکید کرد و گفت استراتژی شرکت تنها به فروش محصول محدود نمیشود. هدف فِساپ، ایجاد مجموعهای از خدمات و مزیتها در کنار محصول است تا ارتباط مشتری با شرکت عمیقتر و پایدارتر شود. به گفته او، نتیجه این رویکرد باید افزایش وفاداری مشتری، کاهش احتمال تغییر تأمینکننده و در نهایت دستیابی به سودآوری پایدارتر برای شرکت باشد.
از تأمین مواد اولیه تا توسعه صادرات؛ پاسخ مدیران فِساپ به سهامداران
در بخش پرسشوپاسخ نشست معارفه «فِساپ»، مدیران سازه پوشش ماموت درباره مهمترین دغدغههای سهامداران و تحلیلگران از جمله تأمین مواد اولیه، نوسانات ارزی، جریان نقد عملیاتی، توسعه صادرات، وضعیت فروش و حاشیه سود، بازار محصولات جدید و برنامه ورود سایر شرکتهای گروه ماموت به بورس توضیح دادند. بر اساس اظهارات مدیران، فِساپ تلاش کرده با خرید پیشدستانه مواد اولیه، توسعه بازارهای صادراتی در کشورهای همسایه و روسیه، تنوعبخشی به محصولات و ایجاد تقاضای جدید، ریسکهای محیطی را مدیریت کند.
مدیران شرکت همچنین از ثبت حدود ۵.۳ همت فروش در سال ۱۴۰۵ تا مقطع برگزاری نشست، رشد تقاضا برای محصولات جدیدی مانند اسپیسکابین و انتظار افزایش تقاضا در نتیجه بازسازی واحدهای صنعتی سخن گفتند. در بخش مالی نیز اعلام شد که پایینتر بودن جریان نقد عملیاتی در سال ۱۴۰۴ عمدتاً ناشی از افزایش موجودی مواد اولیه بوده و حاشیه سود ناخالص سال گذشته در بخشهای مختلف شرکت بین ۱۶ تا ۲۰ درصد قرار داشته است. در حوزه صادرات نیز روسیه، افغانستان و عراق از مهمترین بازارهای هدف فِساپ معرفی شدند و مدیران گروه ماموت تأکید کردند که «فِساپ» نخستین شرکت این گروه در بازار سرمایه خواهد بود، اما آخرین آن نخواهد بود.
فِساپ در آستانه ورود به بورس
نشست معارفه «فِساپ» نشان داد سازه پوشش ماموت در آستانه ورود به بورس، تنها بر سابقه فعالیت صنعتی خود تکیه ندارد و برنامه مشخصی برای رشد فروش، توسعه صادرات، تنوعبخشی به محصولات و بهبود حاشیه سود ترسیم کرده است. سهم قابلتوجه در بازار ساندویچ پانل، توسعه محصولات تخصصی، حضور در بازارهای صادراتی و هدفگذاری برای افزایش سهم صادرات تا سال ۱۴۰۹، از مهمترین محورهایی بود که مدیران شرکت در این نشست بر آن تأکید کردند.
از منظر مالی نیز رشد فروش طی سالهای اخیر و بهبود حاشیههای سود، تصویری از افزایش مقیاس فعالیت شرکت ارائه میدهد. در کنار این موضوع، برنامه فِساپ برای توسعه بازار کانکسهای تخصصی، پروژههای EPC و ورود گستردهتر به بازارهای منطقهای میتواند از مهمترین محرکهای رشد شرکت در سالهای آینده باشد.
بر اساس اعلام مدیران، ارزشگذاری فِساپ حدود ۳.۸ همت انجام شده و قیمت هر سهم توسط ارزشگذار ۵,۱۷۸ ریال تعیین شده است. اکنون با عرضه اولیه بخشی از سهام این شرکت، فِساپ بهعنوان نخستین شرکت گروه ماموت وارد بازار سرمایه میشود؛ عرضهای که علاوه بر ورود یک شرکت صنعتی جدید به بورس، میتواند آغاز مسیر حضور سایر شرکتهای گروه ماموت در بازار سرمایه نیز باشد.